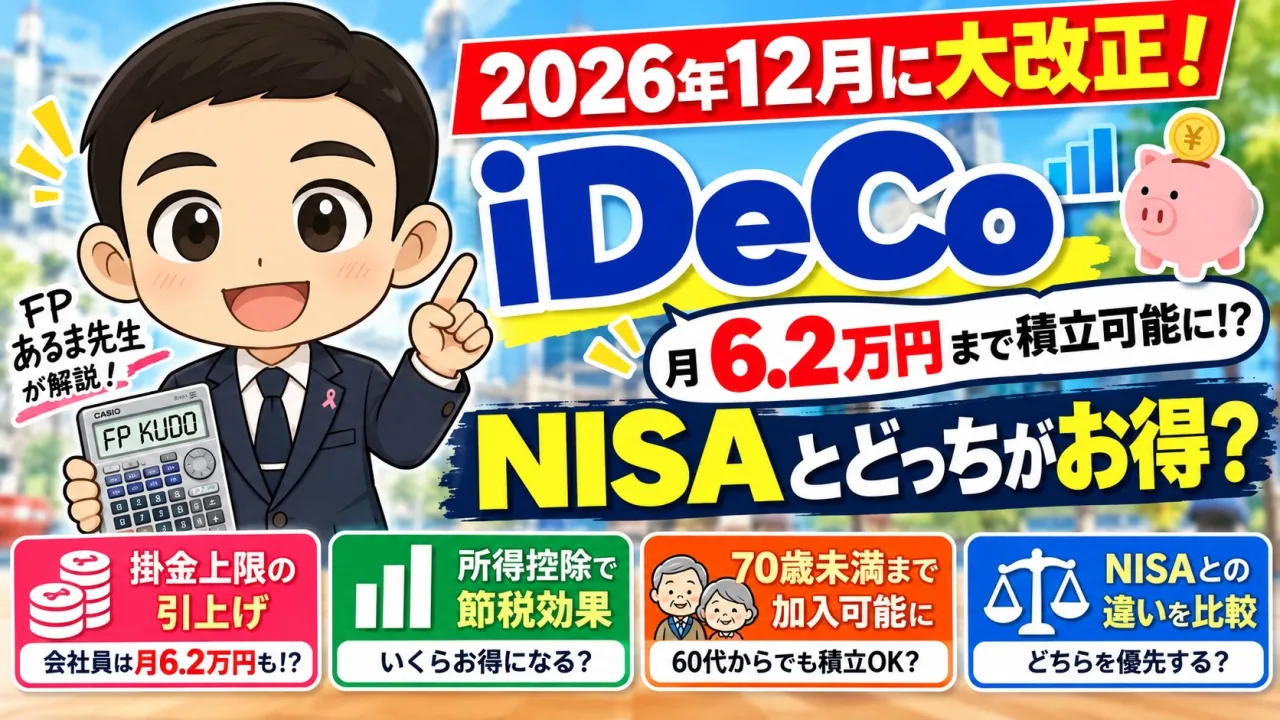
iDeCoが2026年12月に大改正!月6.2万円まで積立可能に!?NISAとどっちがお得?
2026/10/312026/10/31
こんにちは!福岡のIT系ファイナンシャルプランナー(FP)工藤です♪
「NISAは始めたけれど、iDeCoはまだ……」
「iDeCoって、60歳まで引き出せないんでしょ?」
「結局、NISAとどっちがお得なの?」
そんな方に、ぜひ知っていただきたいニュースがあります!💡
2026年12月1日から、iDeCo(個人型確定拠出年金)が大きく変わる予定です!
今回の改正では、会社員の掛金上限が大幅に引き上げられ、一定の条件を満たせば70歳未満まで加入できるようになります。
特に、勤務先に企業年金がない会社員の場合、掛金の上限は月額2万3,000円から6万2,000円へ!
なんと、約2.7倍です。
ただし、ここで注意したいことがあります。
「掛金の上限が増える=誰でも上限まで積み立てたほうがお得」
というわけではありません。
今回は、2026年12月の制度改正をわかりやすく解説しながら、NISAとの違いや、実際にどれくらい節税できるのかをFPの視点で考えてみます!
■ ① 2026年12月、iDeCoは何が変わるの?
今回の制度改正の大きなポイントは2つです。
【変更① 掛金の上限額が引き上げられる】
会社員や公務員、自営業者などが積み立てられる金額の上限が引き上げられます。
例えば、勤務先に企業年金がない会社員の場合、
現在:月額2万3,000円
改正後:月額6万2,000円
年間にすると、
現在:27万6,000円
改正後:74万4,000円
その差は年間46万8,000円!
これまでよりも多くのお金を、所得控除を活用しながら老後資金として積み立てられるようになります。
ただし、企業型DCや確定給付企業年金(DB)などがある会社員は、勤務先の企業年金等と合わせて月額6万2,000円が上限です。
誰でもiDeCo単独で6万2,000円を拠出できるわけではありません。
また、自営業者などは国民年金基金等と合わせて月額7万5,000円へ引き上げられます。
【変更② 70歳未満まで加入できるようになる】
これまでのiDeCoは、原則として国民年金の被保険者であることなどが加入条件でした。
今回の改正により、60歳以降に国民年金の被保険者でなくなった方でも、一定の条件を満たせば70歳未満まで掛金を拠出できるようになります。
例えば、60歳で定年退職した後も働き続ける方にとっては、老後資金づくりの選択肢が広がります。
ただし、老齢基礎年金やiDeCoの老齢給付金をすでに受給している場合など、加入できないケースもあります。
60歳以上70歳未満の方には、2029年11月末までの経過措置も設けられています。
■ ② iDeCo最大の魅力は「掛金が全額所得控除」!
NISAとiDeCoの大きな違いは、積み立てるときの税金です。
NISAでは、投資したお金そのものは所得控除の対象になりません。
一方、iDeCoでは、掛金の全額が「小規模企業共済等掛金控除」の対象になります。
例えば、年間36万円をiDeCoに積み立てると、所得税や住民税を計算する際の所得から36万円を差し引けます。
つまり、同じ金額を貯める場合でも、iDeCoは積立時点で税負担を軽減できる可能性があるのです。
ただし、所得控除は掛金そのものが戻ってくる制度ではありません。
実際の節税額は、課税所得や適用税率によって変わります。
■ ③ 月3万円のiDeCoで、どれくらい節税できる?
具体的に試算してみましょう。
【試算条件】
・iDeCo掛金:月額3万円
・年間掛金:36万円
・所得税の限界税率:10%または20%
・住民税所得割:10%
・所得控除を全額活用できるものとする
この場合の年間節税額の概算は、
【所得税率10%の方】
所得税:約3万6,756円
住民税:約3万6,000円
合計:約7万2,756円
【所得税率20%の方】
所得税:約7万3,512円
住民税:約3万6,000円
合計:約10万9,512円
となります。
※所得税には復興特別所得税を含めています。所得税の限界税率が掛金控除の範囲内で変わらない場合の概算です。
年間36万円の積立に対して、税負担が約7万〜11万円軽減される可能性があるわけです。
さらに、改正後の上限である月額6万2,000円を積み立てられる会社員の場合、年間掛金は74万4,000円。
仮に所得税率20%・住民税率10%で全額控除できれば、年間約22万6,000円の税負担軽減が見込まれます。
ただし、収入や所得控除の状況によっては、この金額より少なくなります。
また、所得税・住民税をほとんど納めていない方は、所得控除のメリットを十分に活用できないことがあります。
■ ④ NISAとiDeCo、結局どっちがお得?
ここで、2つの制度を比較してみましょう。
【NISAの特徴】
・掛金の所得控除はない
・運用益が非課税
・必要なときに売却・出金できる
・年間投資枠は最大360万円
・非課税保有限度額は1,800万円
【iDeCoの特徴】
・掛金が全額所得控除の対象
・運用益が非課税
・原則60歳まで引き出せない
・掛金上限は加入区分によって異なる
・受取時には退職所得控除や公的年金等控除が使える場合がある
この違いを考えると、どちらか一方だけを選ぶ必要はありません。
例えば、
「教育費や住宅購入など、途中で使う可能性があるお金」はNISA。
「60歳以降まで使わないと決めた老後資金」はiDeCo。
という使い分けが考えられます。
NISAは自由度の高さが魅力。
iDeCoは掛金の所得控除が大きな魅力です。
どちらが有利かは、年齢や所得、家族構成、資産状況によって変わります。
■ ⑤ 注意!iDeCoは受け取るときにも税金が関係する
iDeCoの説明で、私が特に重要だと考えているのが「出口戦略」です。
iDeCoには、積み立てるときと運用するときだけでなく、受け取るときにも税制優遇があります。
一時金で受け取る場合は退職所得控除。
年金形式で受け取る場合は公的年金等控除。
ただし、どちらも無条件で非課税になるわけではありません。
例えば、会社から退職金を受け取る方が、iDeCoも一時金で受け取る場合。
受取時期によっては、退職所得控除の調整が必要になることがあります。
2026年現在、iDeCoの老齢一時金を先に受け取り、その後に会社の退職金を受け取る場合には、受取時期によって退職所得控除の調整対象となる期間が従来より長くなっています。
いわゆる「5年ルールから10年ルールへの見直し」です。
一方、会社の退職金を先に受け取り、その後にiDeCoを一時金で受け取る場合には、別の調整ルールがあります。
つまり、単純に「10年間空ければ必ず有利」というわけでもありません。
退職金の金額、勤続年数、iDeCoの加入期間、受取時期などを確認する必要があります。
また、年金形式で受け取る場合には、公的年金との合算による所得税・住民税や、社会保険料への影響も考える必要があります。
iDeCoは入口の節税額だけでなく、出口の手取り額まで考えることが大切です。
■ ⑥ 50代・60代から始めても遅くない?
今回の制度改正によって、50代・60代の方にとってもiDeCoを検討する意味が大きくなります。
例えば、55歳から65歳までの10年間、毎月3万円を積み立てた場合、
元本だけでも360万円になります。
仮に年率3%で運用できた場合、10年後の資産額は約419万円です。
※毎月末に3万円を積み立て、月次複利で年率3%相当の運用ができたと仮定した概算です。手数料・税金は考慮しておらず、運用成果を保証するものではありません。
さらに、掛金の所得控除による税負担軽減も期待できます。
ただし、50代・60代から新たに加入する場合は、通算加入者等期間によって受取開始可能年齢が変わります。
また、60歳以降に加入できるかどうかは、改正後の加入条件を満たしている必要があります。
「60代なら誰でも70歳まで積み立てられる」という制度ではない点には注意しましょう。
■ ⑦ FP工藤が考える、NISAとiDeCoの賢い使い分け
私は、資産形成では「どの商品が一番増えるか」だけでなく、「いつ、何のために使うお金なのか」を明確にすることが大切だと考えています。
例えば、40代のご家庭であれば、
子どもの教育費や住宅関連費用など、10年以内に使う可能性があるお金は、預貯金やNISAを中心に準備。
一方、60歳以降まで使わない老後資金は、所得控除のメリットも考えながらiDeCoを活用する。
という方法が考えられます。
ただし、NISAも投資商品で運用する以上、必要なときに元本割れしている可能性があります。
使う時期が近い資金まで、すべて株式投資に回すことはおすすめできません。
また、iDeCoは原則60歳まで資金を引き出せないため、生活防衛資金や教育資金まで拠出してしまわないように注意が必要です。
そして、所得が高い方ほどiDeCoの所得控除による節税メリットが大きくなる傾向がありますが、受取時の税金まで含めると、必ずしも上限まで積み立てることが最適とは限りません。
大切なのは、家計の収支、預貯金、住宅ローン、教育費、公的年金、退職金などを一体として考えることです。
■ まとめ|iDeCo改正は老後資金づくりのチャンス!
2026年12月のiDeCo改正では、掛金上限の引上げと加入可能年齢の拡大が予定されています。
特に、企業年金のない会社員では月額6万2,000円まで拠出できるようになり、これまで以上に所得控除を活用した老後資金づくりが可能になります。
しかし、節税メリットだけを見て掛金を増やすのは注意が必要です。
iDeCoには原則60歳まで引き出せない制約があり、受取時の課税や退職金との関係も考えなければなりません。
NISAとiDeCoは、どちらか一方を選ぶものではなく、それぞれの特徴を活かして使い分ける制度です。
「守るお金、育てるお金、楽しむ人生。」
今の生活を大切にしながら、将来の安心につながる資産形成を考えていきたいですね!
■ 家計管理・資産形成のご相談はFP工藤まで!
「2026年12月の改正で、自分のiDeCo上限はいくらになる?」
「NISAとiDeCo、どちらを優先したらいい?」
「退職金とiDeCoをどう受け取れば税金を抑えられる?」
「所得税・住民税まで含めた節税額を知りたい」
そんなお悩みはありませんか?
福岡のIT系ファイナンシャルプランナー(FP)工藤が、家計・資産状況・公的年金・退職金・税金などを総合的に確認し、ご自身に合った資産形成プランを一緒に考えます。
▶ FP相談・お問い合わせ
https://fp-arumakudo.jp/contact/
▶ FP工藤亜留磨のプロフィール
https://mbp-japan.com/fukuoka/fp-arumakudo/
※本記事は2026年10月31日時点の制度および2026年12月1日施行予定の改正内容に基づいて作成しています。実際の加入資格、掛金上限、税負担軽減額、受取時の課税は個別の条件によって異なります。
-------------------------------------------------------------------------------------
『あなたのお金のかかりつけ医に。』
福岡のIT系ファイナンシャルプランナー / IFA の工藤亜留磨です。
家計・住宅ローン・教育費・資産形成・保険・年金・相続まで、お金の悩みを総合的にサポートしています。
大切にしているのは、商品を選ぶ前に、ご家庭全体のお金の流れを見える化すること。
「相談してよかった」と思っていただけるよう、わかりやすく丁寧にお話しします。
無料FP相談も受け付けています。
↓
無料FP相談はこちら
https://fp-arumakudo.jp/contact/
--------------------------------------------------------------------------------------
福岡でNISA資産運用の相談
福岡でiDeCo運用に向けた支援
あなたのご家庭に合ったお金のプランを考えてみませんか?
ブログでは一般的な制度や考え方を紹介していますが、実際に有利な選択肢は、年齢・家族構成・収入・資産・将来の希望によって異なります。
ご自身の場合を具体的に確認したい方は、お気軽にご相談ください。
▶ 無料FP相談はこちら
https://fp-arumakudo.jp/contact/
▶ 工藤亜留磨のプロフィール
https://mbp-japan.com/fukuoka/fp-arumakudo/