【2026年改正】75歳以上の医療保険料が変わる?金融所得の反映とNISA・生命保険への影響
2026/03/032026/10/10
おはようございます!IT系ファイナンシャルプランナー工藤です♪
今回は、75歳以上の方や、これから老後を迎える方にぜひ知っていただきたい、医療保険制度の改正について解説します。
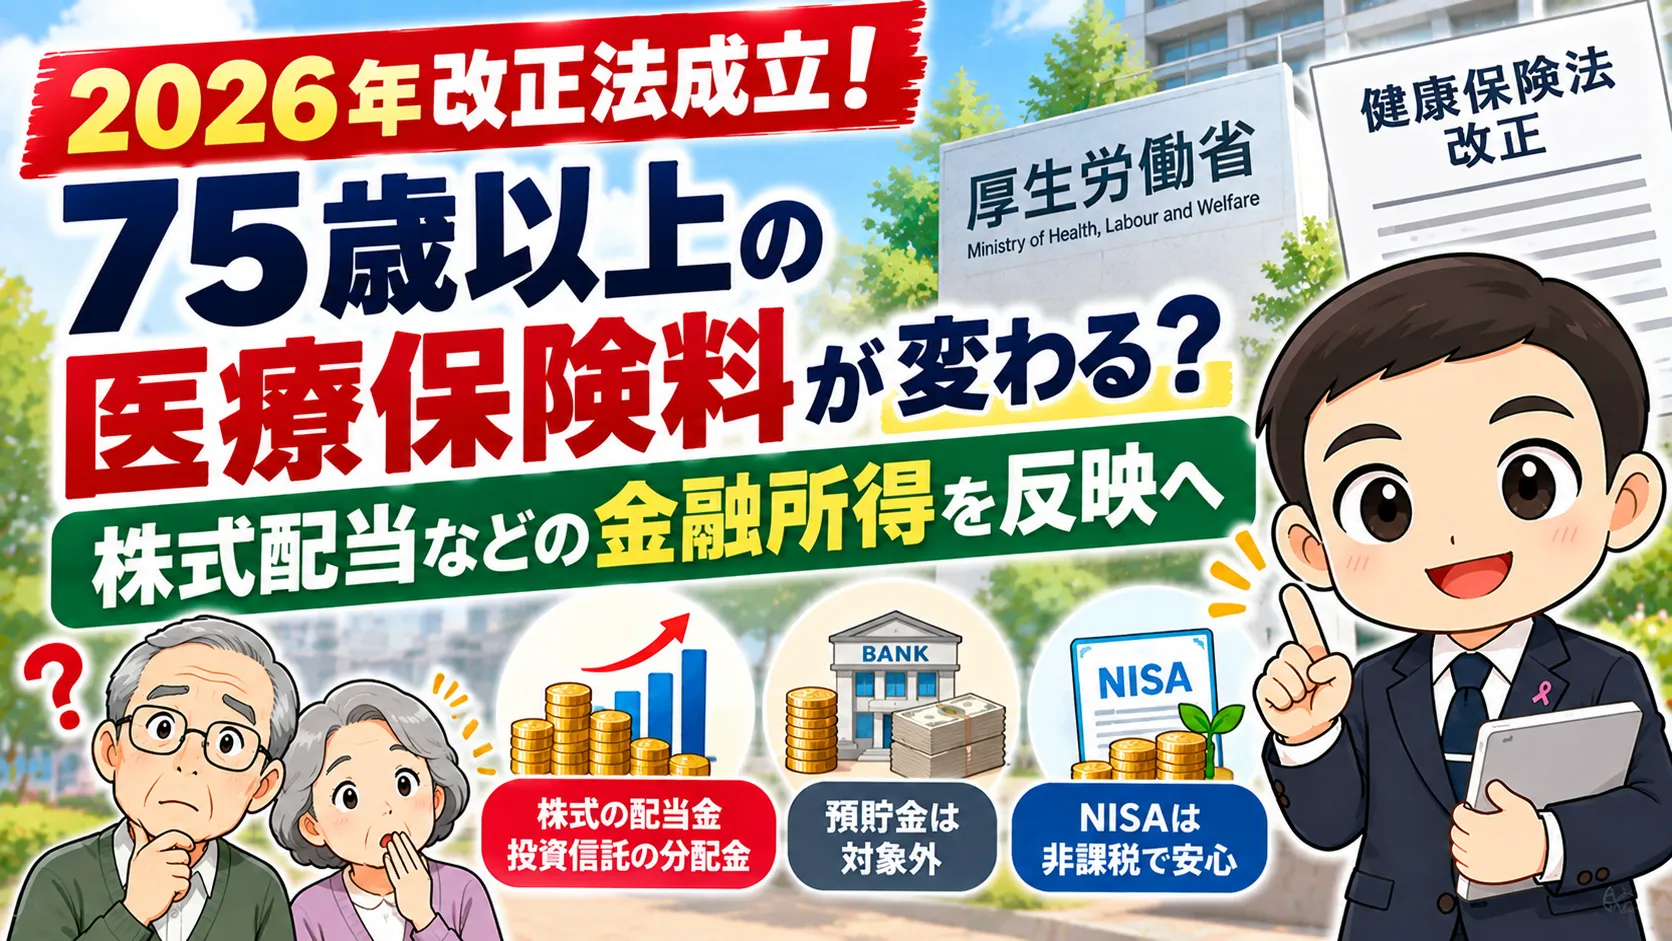
2026年5月29日、「健康保険法等の一部を改正する法律」が成立しました。
今回の改正で特に注目したいのが、後期高齢者医療制度における「金融所得」の取り扱いです。
株式の配当金や投資信託の売却益などが、今後、医療保険料や医療機関での窓口負担割合の判定に反映される仕組みが導入されます。
「預貯金が多いと保険料が上がるの?」
「NISAで運用している資産も対象になる?」
「生命保険で準備している老後資金はどうなる?」
そんな疑問について、FPの視点からわかりやすく整理します。
■ 今回の改正で何が変わる?
これまで、75歳以上の方が加入する後期高齢者医療制度では、主に住民税の所得情報を基に保険料や窓口負担割合が判定されてきました。
ところが、株式の配当金や売却益などについては、確定申告をするかどうかで取り扱いが異なる場合があります。
例えば、源泉徴収ありの特定口座で受け取った上場株式の配当金や売却益は、確定申告をしなければ、原則として後期高齢者医療制度の保険料算定などに反映されない仕組みでした。
一方、同じ金融所得でも、確定申告をすると算定に反映される場合があります。
この違いを是正し、負担能力に応じた公平な仕組みに近づけることが今回の改正の目的です。
新しい仕組みでは、金融機関等から提供される情報を活用し、確定申告の有無によらず、対象となる金融所得を保険料や窓口負担割合の判定に反映します。
なお、改正法は成立していますが、金融所得の反映がすべての方に直ちに始まるわけではありません。 実際の適用開始時期や具体的な算定方法は、施行に向けた制度整備の内容を確認する必要があります。
■ 「金融所得」と「金融資産」は違います!
ここは今回、特に注意していただきたいポイントです。
金融所得とは、資産を運用することで生じた利益のことです。
例えば、株式の配当金、投資信託の分配金、株式や投資信託の売却益などが該当します。
一方、金融資産とは、預貯金や株式、投資信託など、現在保有している資産そのものを指します。
例えば、銀行預金が2,000万円ある方と、株式の配当金を年間100万円受け取っている方では、制度上の考え方が異なります。
今回の改正は、預貯金や株式の保有残高をすべて合計し、その金額に応じて一律に保険料を決める制度ではありません。
「貯金が多いだけで、すぐに医療保険料が上がる」という理解は正確ではないのです。
■ 具体例:年金230万円+株式配当50万円の場合
例えば、次のような75歳以上の方を考えてみましょう。
-
公的年金:年間230万円
-
上場株式の配当金:年間50万円
-
配当金は源泉徴収ありの特定口座で受け取り
-
配当金について確定申告をしていない
これまでの制度では、申告していない配当金50万円は、原則として保険料や窓口負担割合の判定に反映されませんでした。
しかし、改正後は、対象となる配当金が判定に反映される可能性があります。
その結果、医療保険料が増えたり、窓口負担割合の判定に影響したりする場合が考えられます。
ただし、ここで大切なのは、「配当金50万円があるから、必ず保険料が数万円上がる」「窓口負担が1割から2割になる」とは言えないことです。
実際の負担額は、公的年金等控除、その他の所得、世帯構成、各種判定基準、施行後の具体的な算定方法などによって異なります。
正確な影響を確認するには、個別の条件に基づくシミュレーションが必要です。
■ NISAの運用益はどうなる?
今回の改正で、資産形成をしている方にとって重要なのがNISAの取り扱いです。
厚生労働省が公表した資料では、NISA口座で生じた非課税の金融所得は、今回の金融所得反映の対象外とされています。
つまり、NISAで保有する投資信託や株式について、非課税で得られる配当金や売却益が、今回の改正によって新たに医療保険料の算定対象になるわけではありません。
NISAのメリットは、単に所得税や住民税が非課税になることだけではありません。
将来の資産の取り崩し方を考える際にも、重要な選択肢の一つとなります。
ただし、NISAだから必ず有利というわけではなく、投資には価格変動リスクがあり、資産全体のバランスを考えることが大切です。
■ 生命保険の満期金や解約返戻金はどうなる?
生命保険も老後資金を準備する方法の一つです。
例えば、契約者と満期保険金受取人が同じ場合、満期保険金や解約返戻金によって利益が生じると、原則として一時所得に該当するケースがあります。
一般的な一時所得の計算では、受取額から払込保険料などを差し引き、さらに最高50万円の特別控除を適用します。
そのうえで、原則として残額の2分の1が総所得金額に算入されます。
例えば、ほかに一時所得がなく、利益が100万円であれば、
(100万円-50万円)×1/2=25万円
となります。
ただし、これは所得税の一般的な計算例です。
この仕組みを利用すれば、必ず後期高齢者医療保険料を安くできるという意味ではありません。
生命保険の受取方法や契約形態によって、所得税・贈与税・相続税の取り扱いが変わる場合もあります。
また、一時払養老保険などの一部には、源泉分離課税となる契約もあります。
そのため、生命保険と株式投資を単純に比較し、「生命保険の方が社会保険料対策として有利」と判断することは避けたいところです。
■ FP工藤が考える、これからの老後資金対策
今回の改正を受けて、これからの資産形成では「いくら増やすか」だけでなく、**「いつ、どの資産から、どのように受け取るか」**という視点が、さらに重要になると考えています。
例えば、次のような点です。
-
公的年金の受給額とその他の所得のバランス
-
NISAと課税口座の使い分け
-
株式の配当金や投資信託の売却益の発生時期
-
生命保険の満期金・解約返戻金の受取時期
-
医療保険料、介護保険料、税金を含めた老後の手取り収入
特に75歳以降は、所得の変化が医療費の自己負担割合や社会保険料に影響することがあります。
一方で、税金や保険料を抑えることだけを目的に運用方法を決めると、資産運用のリスクや必要な生活資金への備えがおろそかになる可能性もあります。
大切なのは、家計・資産・保障を一体で考えることです。
■ まとめ:75歳以上の方は「金融所得」の取り扱いに注目!
今回の健康保険法等の改正で、75歳以上の後期高齢者医療制度における金融所得の取り扱いが変わります。
ポイントは次の3つです。
① 株式の配当金や売却益など、対象となる金融所得が保険料や窓口負担割合の判定に反映される仕組みが導入されること。
② 預貯金や株式の保有残高そのものを一律に算定する改正ではないこと。
③ NISA口座の非課税金融所得は、今回の反映対象外とされていること。
制度の詳細や適用時期は、今後も厚生労働省などの公式情報を確認することが大切です。
「自分の年金額や配当収入だと、将来の保険料はどうなる?」
「NISA・生命保険・預貯金をどのように組み合わせればよい?」
そんな疑問がある方は、家計や資産状況に合わせたシミュレーションをおすすめします。
福岡のIT系ファイナンシャルプランナー工藤亜留磨が、数字を使ってわかりやすくご説明します。
ライフプランニング、老後資金、年金、保険、資産形成など、お気軽にご相談ください。
▶ 無料FP相談・お問い合わせ
https://fp-arumakudo.jp/contact/
参考資料
厚生労働省「医療保険制度改正法が成立しました」
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kenkou_iryou/iryouhoken/newpage_00014.html
厚生労働省「後期高齢者医療制度における金融所得の公平な反映」
https://www.mhlw.go.jp/content/12401000/001676381.pdf
※本記事は2026年10月10日時点で確認できる公表資料に基づく一般的な解説です。
個別の税金・社会保険料の取り扱いは、契約内容、所得状況、制度の施行時期等によって異なります。
この記事を書いた人
工藤 亜留磨(FPあるま先生)
福岡のファイナンシャルプランナー/IFA
家計改善・住宅ローン・教育費・資産形成・保険・年金・相続など、暮らしに関わるお金の相談を幅広くサポートしています。
あなたのご家庭に合ったお金のプランを考えてみませんか?
ブログでは一般的な制度や考え方を紹介していますが、実際に有利な選択肢は、年齢・家族構成・収入・資産・将来の希望によって異なります。
ご自身の場合を具体的に確認したい方は、お気軽にご相談ください。
▶ 無料FP相談・お問い合わせ
https://fp-arumakudo.jp/contact/
▶ 工藤亜留磨のプロフィール
https://mbp-japan.com/fukuoka/fp-arumakudo/