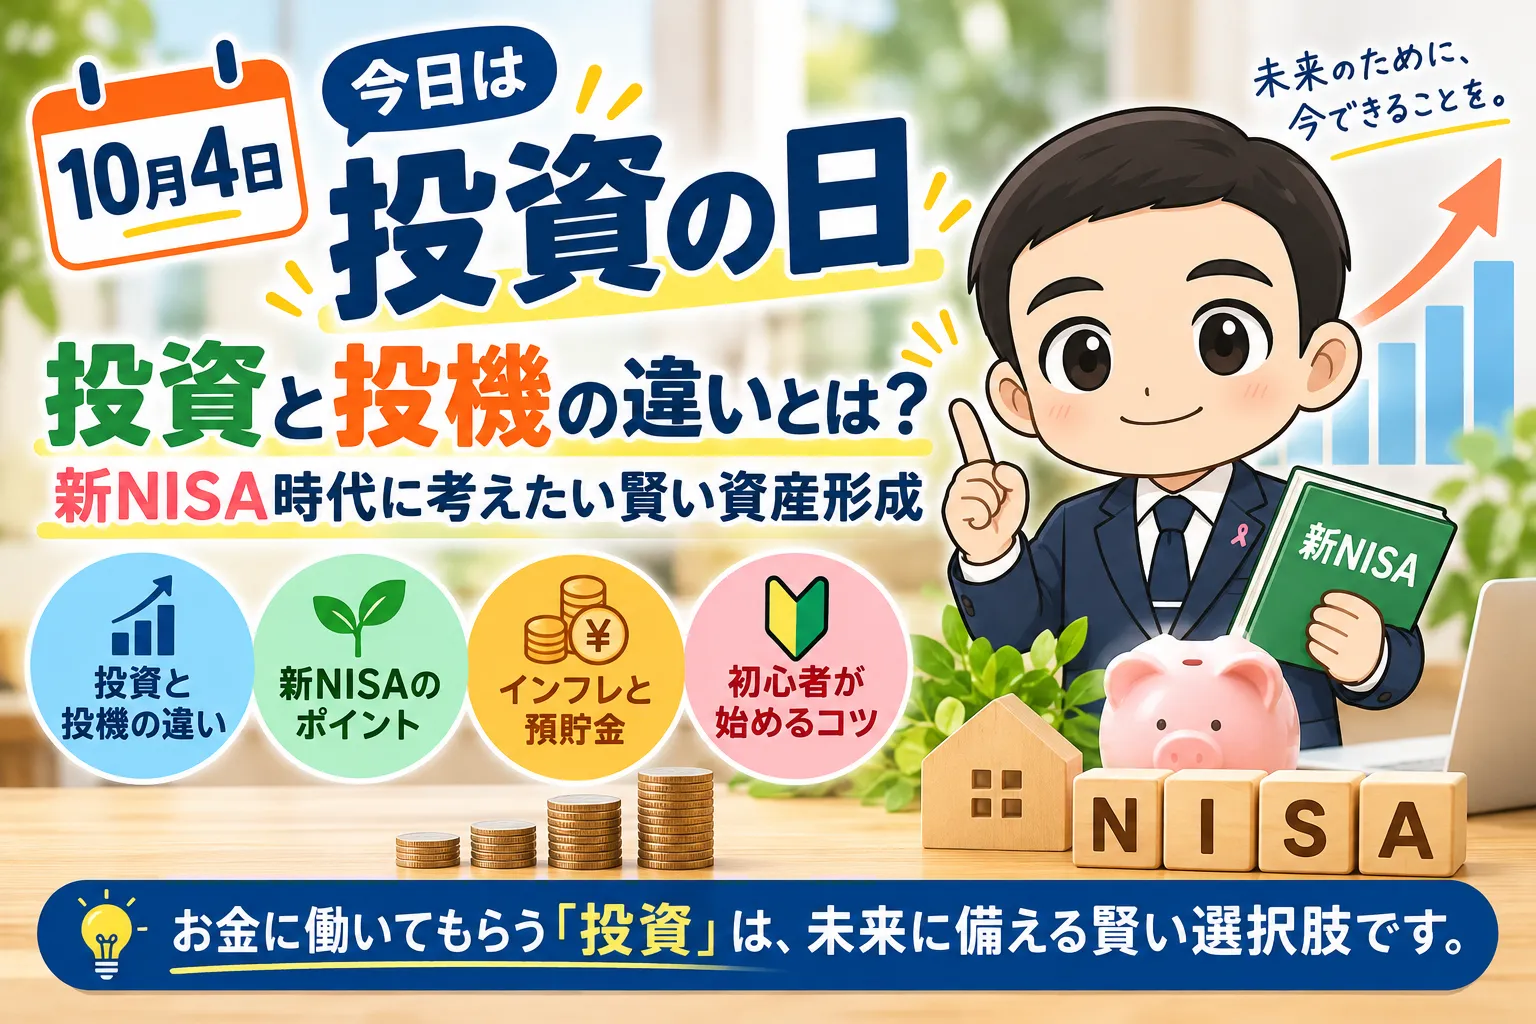
10月4日は「投資の日」!投資と投機の違いとは?新NISA時代に考えたい賢い資産形成
2026/10/042026/10/09
こんにちは!福岡のIT系ファイナンシャルプランナー(FP)工藤です。
突然ですが、皆さんは10月4日が何の日かご存じでしょうか?
実は、10(とう)と4(し)の語呂合わせから、**10月4日は「証券投資の日(投資の日)」**とされています。
近年は新NISAの普及によって、投資が以前より身近な存在になりました。
一方で、「投資ってギャンブルみたいで怖い」「預貯金だけではダメなの?」「何から始めればいいの?」という声もよく耳にします。
そこで今回は、投資の日をきっかけに、投資と投機の違いや、これからの時代に必要なお金との付き合い方について考えてみたいと思います。
■ 10月4日は「証券投資の日」💡
「証券投資の日」は、証券投資への理解や関心を深めるために設けられた記念日です。
証券会社や金融関連団体では、投資初心者向けの金融教育イベントや情報発信など、投資を身近に感じてもらうための取り組みが行われています。
最近では、スマートフォンから少額で投資できるサービスや、ポイントを活用した投資体験なども登場しています。
こうした仕組みによって、これまで投資に縁がなかった方も、資産形成について考えやすくなりました。
ただし、投資を始めやすくなったことと、投資で必ず利益が出ることは別の話です。
まずは基本を理解することが大切ですね。
■ 「投資」と「投機」は何が違う?
投資について考えるうえで、ぜひ知っていただきたいのが「投資」と「投機」の違いです。
簡単に表現すると、次のようになります。
投機:価格の動きを予測して利益を狙う
短期間の値上がりや値下がりに注目し、売買のタイミングによって利益を得ようとする考え方です。
投資:資産や企業の将来的な価値に期待してお金を投じる
企業の成長や経済活動などから生まれる価値に着目し、中長期的な資産形成を目指す考え方です。
例えば、ある企業の株式を購入する場合でも、
「明日、株価が上がりそうだから買う」
という判断と、
「この企業は今後も事業を成長させていく可能性がある」
という判断では、お金を投じる理由が異なります。
もちろん、長期投資でも損失が生じることはありますし、短期売買がすべて悪いわけではありません。
大切なのは、何を目的に、どの程度のリスクを取っているのかを理解することです。
■ なぜ今、投資が注目されているの?
その理由の一つが、物価の上昇、つまり「インフレ」です。
例えば、現在100万円で購入できる商品やサービスが、毎年2%ずつ値上がりすると仮定してみましょう。
10年後、同じものを購入するには約122万円が必要になります。
つまり、預貯金の金額が100万円のままであれば、数字は減っていなくても、購入できるものは少なくなってしまうのです。
これは、お金の購買力が低下するということです。
もちろん、預貯金は日々の生活費や急な支出に備えるために欠かせません。
ただ、将来使うお金まで、すべて預貯金だけで準備することが最適とは限らない時代になっています。
そこで選択肢となるのが、株式や投資信託などを活用した資産形成です。
■ 新NISAで投資がもっと身近に!🌱
2024年から始まった新NISAは、資産形成を後押しする制度の一つです。
主な特徴は次のとおりです。
-
対象商品の売却益や配当・分配金が一定の条件で非課税
-
年間投資枠は最大360万円
-
非課税保有限度額は最大1,800万円
-
非課税保有期間は無期限
ただし、NISAは利益が保証される制度ではありません。
NISA口座で購入した商品でも、株価や基準価額が下落すれば損失が発生します。
また、NISA口座の損失は、原則として課税口座の利益と損益通算できない点にも注意が必要です。
制度のメリットだけでなく、リスクや税制上の注意点も理解して活用しましょう。
■ 投資初心者が大切にしたい3つのポイント
① 生活防衛資金を確保する
毎月の生活費や、病気・失業・急な出費に備える資金は、まず預貯金など流動性の高い形で確保しましょう。
② 長期・積立・分散を意識する
投資先や購入時期を分散することで、特定の銘柄やタイミングに資産が偏るリスクを抑えやすくなります。
ただし、分散投資でも損失を完全に防げるわけではありません。
③ 投資の目的を明確にする
老後資金なのか、教育費なのか、将来の住宅購入資金なのか。
使う時期によって、適した運用方法は異なります。
特に数年以内に使う予定のお金は、価格変動の大きい資産で運用することに慎重になる必要があります。
■ FP工藤が考える「本当に大切な資産形成」
私は、投資を始める前に、まず家計全体を確認することが重要だと考えています。
例えば、毎月3万円を投資に回すとしても、その3万円が家計にとって無理のない金額なのかを確認しなければなりません。
住宅ローン、教育費、保険料、生活費、税金、社会保険料……。
これらを数字で見える化すると、ご家庭ごとに無理なく資産形成へ回せる金額が見えてきます。
投資で大切なのは、誰かと運用成績を競うことではありません。
ご自身やご家族が、将来どのような暮らしを実現したいのか。
その目標をかなえるための手段として、投資を上手に活用することだと思います。
■ まとめ|「投資の日」を、お金と向き合うきっかけに
10月4日の「投資の日」。
これを機会に、次のようなことを考えてみてはいかがでしょうか?
-
預貯金と投資のバランスは適切?
-
NISAを十分に理解して活用できている?
-
教育費や老後資金の準備は進んでいる?
-
今の家計で無理なく投資できる金額はいくら?
投資は、ただお金を増やすためだけのものではありません。
将来の選択肢を広げ、安心して暮らすための手段の一つです。
福岡のIT系ファイナンシャルプランナー工藤は、家計・資産・保障を数字で見える化し、ご家庭に合ったライフプランや資産形成を一緒に考えています。
NISAや資産運用、家計の見直しなど、お金に関するお悩みがあれば、お気軽にご相談ください。
※本記事は一般的な金融情報の提供を目的としており、特定の金融商品の購入・売却を推奨するものではありません。投資には元本割れなどのリスクがあります。制度や税制の適用については、最新の公的情報をご確認ください。
この記事を書いた人
工藤 亜留磨(FPあるま先生)
福岡のファイナンシャルプランナー/IFA
家計改善・住宅ローン・教育費・資産形成・保険・年金・相続など、暮らしに関わるお金の相談を幅広くサポートしています。
福岡でNISA資産運用の相談
あなたのご家庭に合ったお金のプランを考えてみませんか?
ブログでは一般的な制度や考え方を紹介していますが、実際に有利な選択肢は、年齢・家族構成・収入・資産・将来の希望によって異なります。
ご自身の場合を具体的に確認したい方は、お気軽にご相談ください。
▶ 無料FP相談・お問い合わせ
https://fp-arumakudo.jp/contact/
▶ 工藤亜留磨のプロフィール
https://mbp-japan.com/fukuoka/fp-arumakudo/